Domain pruc.de kaufen?
Wir ziehen mit dem Projekt
pruc.de um.
Sind Sie am Kauf der Domain
pruc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pruc.de kaufen?
Was sind die Voraussetzungen für eine Familienversicherung in der Krankenversicherung?
Die Voraussetzungen für eine Familienversicherung in der Krankenversicherung sind, dass der Versicherte verheiratet ist oder in einer eingetragenen Lebenspartnerschaft lebt. Zudem dürfen die Familienmitglieder kein eigenes Einkommen haben und müssen unterhalb einer bestimmten Einkommensgrenze liegen. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. **
Wer zahlt Krankenversicherung bei Rente?
Wer zahlt Krankenversicherung bei Rente? Bei Rentnern wird die Krankenversicherung in der Regel von der gesetzlichen Rentenversicherung übernommen. Die Beiträge zur Krankenversicherung werden direkt von der Rente abgezogen. Rentner haben außerdem die Möglichkeit, sich freiwillig gesetzlich oder privat krankenversichern zu lassen. Die Beiträge können je nach Einkommen und gewählter Versicherungsart variieren. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten der Krankenversicherung im Rentenalter zu informieren, um die bestmögliche Versorgung zu gewährleisten. **

Ähnliche Suchbegriffe für Citronen
Top-Angebote
Produkte zum Begriff Citronen:
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie hoch Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbezug, dem Einkommen und dem Krankenversicherungsstatus. Rentnerinnen und Rentner, die gesetzlich versichert sind, zahlen in der Regel einen Beitragssatz von 14,6% ihres Renteneinkommens für die Krankenversicherung. Dieser Beitragssatz kann jedoch je nach Krankenkasse variieren. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen individuellen Faktoren ab, wie dem gewählten Tarif und dem Gesundheitszustand. Es empfiehlt sich daher, sich rechtzeitig über die konkreten Beiträge bei der eigenen Krankenversicherung zu informieren. **
-
Wer zahlt private Krankenversicherung bei Rente?
Die private Krankenversicherung bei Rente wird in der Regel vom Rentner selbst bezahlt. Wenn man während des Berufslebens privat versichert war, kann man diese Versicherung auch im Rentenalter behalten, muss aber die Beiträge selbst tragen. Es gibt jedoch auch die Möglichkeit, in die gesetzliche Krankenversicherung zu wechseln, wenn bestimmte Voraussetzungen erfüllt sind. In diesem Fall übernimmt die gesetzliche Krankenkasse die Kosten der Krankenversicherung im Rentenalter. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
-
Wird von der Rente Krankenversicherung abgezogen?
Ja, von der Rente wird Krankenversicherung abgezogen. Die Beiträge zur gesetzlichen Krankenversicherung werden direkt von der Rente einbehalten. Dies geschieht, um sicherzustellen, dass Rentner weiterhin krankenversichert sind. Die Höhe der Beiträge richtet sich nach dem Einkommen des Rentners. Es ist wichtig, dass Rentner sich über die genauen Regelungen zur Krankenversicherung informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt die Krankenversicherung bei Rente?
Wer zahlt die Krankenversicherung bei Rente? In Deutschland sind Rentnerinnen und Rentner grundsätzlich in der gesetzlichen Krankenversicherung pflichtversichert. Die Beiträge zur Krankenversicherung werden dabei je zur Hälfte von der Rentenversicherung und von der Rentnerin oder dem Rentner selbst getragen. Die Beiträge werden direkt von der Rente abgezogen. Alternativ können Rentnerinnen und Rentner auch in eine private Krankenversicherung wechseln, wobei die Beiträge individuell je nach Tarif und Anbieter variieren. **


Wer zahlt Krankenversicherung in der Rente?
In der Regel zahlen Rentnerinnen und Rentner ihre Krankenversicherung selbst. Sie sind in der gesetzlichen Krankenversicherung pflichtversichert und müssen Beiträge entsprechend ihrer Rente entrichten. Es gibt jedoch auch die Möglichkeit, sich privat zu versichern, was oft mit höheren Beiträgen verbunden ist. Zudem gibt es für bestimmte Personengruppen, wie beispielsweise Rentner mit geringem Einkommen, Unterstützungsmöglichkeiten durch die Krankenkassen oder den Staat. Letztendlich ist es wichtig, sich frühzeitig über die verschiedenen Optionen und Kosten der Krankenversicherung im Rentenalter zu informieren. **
Wie hoch ist Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneinkommen und dem Krankenversicherungsstatus. In der Regel werden die Beiträge zur Krankenversicherung von der Rente einbehalten und direkt an die Krankenkasse abgeführt. Die genaue Höhe der Beiträge kann je nach Krankenkasse und individueller Situation variieren. Es ist daher ratsam, sich bei der eigenen Krankenkasse oder der Rentenversicherung über die konkreten Regelungen und Beiträge zu informieren. **
Top-Angebote
Produkte zum Begriff Citronen:
-
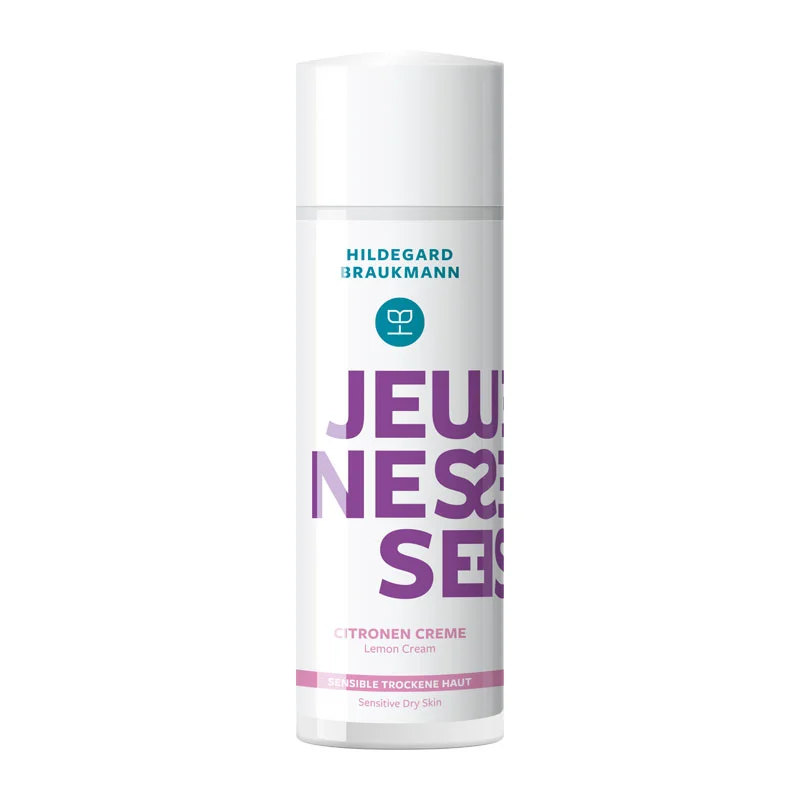
50ml Hildegard Braukmann JEUNESSE Citronen CremeDer ideale Begleiter für sensible, trockene und zarte Haut mit Citronenextrakten und Kakaobutter. Ihr täglicher Begleiter: Pflegt Ihre sensible, trockene und zarte Haut mit Kakaobutter, Citronenextrakten, pflanzlichem Squalan aus Olivenöl sowie hautberuhigenden Wirkstoffen aus Hafer. Bei besonderer Beanspruchung wie Trockenheit und Kälte auch für die normale Haut zu empfehlen. Auch für Kinder ab 3 Jahren geeignet. Wirkstoffe: Zitronen-Extrakt: Gewonnen aus dem Zitronen-Saft, enthält Zitronensäure, Vitamin C, die Vitamine B1, B2, B6, daneben Mineralstoffe und Spurenelemente. Wirkung: mild adstringierend und antiseptisch.Kakaobutter (Theobroma cacao): Wird aus den fermentierten und gerösteten Kakaobohnen gewonnen, die vor allem in Afrika und Südamerika kultiviert werden. Die Kakaobäume tragen direkt am Stamm große melonenartige Früchte, die die Kakaobohnen enthalten. Die Kakaobutter ist in den Kosmetikpräparaten so beliebt, weil sie ein besonders angenehm gepflegtes Hautgefühl vermittelt.Phytosqualan: Ist eine farblose, geruchlose ölige Flüssigkeit, die aus Olivenöl gewonnen wird. Squalan ist in ungesättigter Form (Squalen) wesentlicher Bestandteil des hauteigenen Hydro-Lipid-Films und daher besonders hautverträglich. Wir verwenden die gesättigte Form, das die Oxidation hauteigener Fette (durch Freie Radikale) verhindert. Squalan hat feuchtigkeitsspendende Eigenschaften, spreitet gut, d.h. es lässt sich sehr gut verteilen, und sorgt für ein seidiges Hautgefühl. Wegen des guten Einziehverhaltens dient Squalan den weiteren Wirkstoffen als Gleitschiene in die Haut.Bienenwachs (Cera Alba): Ist ein von den Honigbienen produziertes natürliches Wachs. Es ist nahezu wasserunlöslich und schützt dadurch besonders die empfindliche Haut vor Feuchtigkeitsverlust. Bienenwachs war bereits im Altertum vor fast 2000 Jahren in der Hautpflege bekannt und man schätzte seine geschmeidigmachende Wirkung.Medilan: Ist pharmazeutisches Lanolin von außergewöhnlicher Reinheit und höchster Qualität. Medilan ist biomimetisch aktiv, das bedeutet: Medilan entspricht perfekt den natürlichen Strukturen der Epidermis und ermöglicht dadurch eine optimale Pflege der Haut. So ist es in der Lage Defizite der Haut auszugleichen und Hautschäden zu „reparieren“. Es stärkt effektiv die Hautbarriere und steigert den Feuchtigkeitsgehalt der Haut.Mandelöl: Ist ein sehr feines, hellgelbes Öl, das durch kalte Pressung der süßen Mandeln gewonnen wird. Mandelöl ist Bestandteil der klassischen Cold-Creams und eignet sich speziell zur Anwendung bei empfindlicher und leicht angegriffener Haut.Hafer (Avena sativa): Ist für seine anti-irrititative und juckreizlindernde Wirkung bekannt, die in klinischen Studien bestätigt wurde. Der bioaktive Extrakt eignet sich hervorragend zur Pflege sehr empfindlicher Haut.Allantoin: Fördert die Zellregeneration bei angegriffener Haut und beschleunigt die Vernarbung in der Wundbehandlung. Gewonnen wird es aus Weizenkeimen, Schwarzwurzeln, Rosskastanien etc.Glycerin: Ist Bestandteil des hauteigenen Natural Moisturizing Factor (NMF) und wirkt effektiv hydratisierend. Es besitzt eine hervorragende Feuchthaltewirkung und stabilisiert gleichzeitig die Barrierefunktion der Haut. Wir verwenden Glycerin, das auf pflanzlicher Basis hergestellt wird.Anwendung: Morgens und abends auf die gereinigte Haut auftragen.7,56 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Hildegard Braukmann Jeunesse, Citronen Creme, 50ml 05074Pflege für die trockene, sensible und zarte HautDie Citronen Creme aus der Jeunesse Serie Hildegard Braukmann pflegt Ihre beanspruchte Haut optimal und macht sie wieder zart und geschmeidig. Wenn die Haut zu Trockenheit und Rötungen neigt, muss gehandelt werden. Die Citronen Creme aus dem Hause Hildegard Braukmann stellt den optimalen Begleiter im Alltag dar. Ausgewählte Wirkstoffe wirken beruhigend auf Ihre Haut und verleihen ein gepflegtes Hautgefühl. Zitronen-Extrakt versorgt Ihre Haut mit wertvollen Vitaminen und Mineralstoffen. Daneben wird Ihre Haut durch Bienenwachs vor Feuchtigkeitsverlust geschützt und macht sie spürbar geschmeidig. Als optimaler Wirkstoff für die sensible Haut erweist sich der enthaltene Hafer. Der bioaktive Wirkstoff hat einen juckreizlindernden Effekt und mildert Irritationen. Aufgrund des Anteils an Allantoin wird die Zellregeneration gefördert und die Pflege eignet sich zur Nachbehandlung von Narben. Alles in allem ist die Citronen Creme eine problemorientierte Pflege für die beanspruchte Haut. Sie wird vor Trockenheit und Kälte geschützt. Da die Pflege besonders hautfreundlich ist, ist sie auch für Kinder ab 3 Jahren geeignet.Hauttyp: Für beanspruchte, trockene und normale Haut geeignet. Ihre Vorteile im Überblick: schützt vor Feuchtigkeitsverlust versorgt die Haut mit Vitaminen regenerierend beruhigend gepflegtes HautgefühlAnwendung: Tragen Sie die Pflege morgens und abends auf die gereinigte Haut auf.9,60 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Familienversicherung in der Krankenversicherung?
Die Voraussetzungen für eine Familienversicherung in der Krankenversicherung sind, dass der Versicherte verheiratet ist oder in einer eingetragenen Lebenspartnerschaft lebt. Zudem dürfen die Familienmitglieder kein eigenes Einkommen haben und müssen unterhalb einer bestimmten Einkommensgrenze liegen. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. **
-
Wer zahlt Krankenversicherung bei Rente?
Wer zahlt Krankenversicherung bei Rente? Bei Rentnern wird die Krankenversicherung in der Regel von der gesetzlichen Rentenversicherung übernommen. Die Beiträge zur Krankenversicherung werden direkt von der Rente abgezogen. Rentner haben außerdem die Möglichkeit, sich freiwillig gesetzlich oder privat krankenversichern zu lassen. Die Beiträge können je nach Einkommen und gewählter Versicherungsart variieren. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten der Krankenversicherung im Rentenalter zu informieren, um die bestmögliche Versorgung zu gewährleisten. **
-
Wie hoch Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbezug, dem Einkommen und dem Krankenversicherungsstatus. Rentnerinnen und Rentner, die gesetzlich versichert sind, zahlen in der Regel einen Beitragssatz von 14,6% ihres Renteneinkommens für die Krankenversicherung. Dieser Beitragssatz kann jedoch je nach Krankenkasse variieren. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen individuellen Faktoren ab, wie dem gewählten Tarif und dem Gesundheitszustand. Es empfiehlt sich daher, sich rechtzeitig über die konkreten Beiträge bei der eigenen Krankenversicherung zu informieren. **
-
Wer zahlt private Krankenversicherung bei Rente?
Die private Krankenversicherung bei Rente wird in der Regel vom Rentner selbst bezahlt. Wenn man während des Berufslebens privat versichert war, kann man diese Versicherung auch im Rentenalter behalten, muss aber die Beiträge selbst tragen. Es gibt jedoch auch die Möglichkeit, in die gesetzliche Krankenversicherung zu wechseln, wenn bestimmte Voraussetzungen erfüllt sind. In diesem Fall übernimmt die gesetzliche Krankenkasse die Kosten der Krankenversicherung im Rentenalter. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Citronen
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird von der Rente Krankenversicherung abgezogen?
Ja, von der Rente wird Krankenversicherung abgezogen. Die Beiträge zur gesetzlichen Krankenversicherung werden direkt von der Rente einbehalten. Dies geschieht, um sicherzustellen, dass Rentner weiterhin krankenversichert sind. Die Höhe der Beiträge richtet sich nach dem Einkommen des Rentners. Es ist wichtig, dass Rentner sich über die genauen Regelungen zur Krankenversicherung informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt die Krankenversicherung bei Rente?
Wer zahlt die Krankenversicherung bei Rente? In Deutschland sind Rentnerinnen und Rentner grundsätzlich in der gesetzlichen Krankenversicherung pflichtversichert. Die Beiträge zur Krankenversicherung werden dabei je zur Hälfte von der Rentenversicherung und von der Rentnerin oder dem Rentner selbst getragen. Die Beiträge werden direkt von der Rente abgezogen. Alternativ können Rentnerinnen und Rentner auch in eine private Krankenversicherung wechseln, wobei die Beiträge individuell je nach Tarif und Anbieter variieren. **
-
Wer zahlt Krankenversicherung in der Rente?
In der Regel zahlen Rentnerinnen und Rentner ihre Krankenversicherung selbst. Sie sind in der gesetzlichen Krankenversicherung pflichtversichert und müssen Beiträge entsprechend ihrer Rente entrichten. Es gibt jedoch auch die Möglichkeit, sich privat zu versichern, was oft mit höheren Beiträgen verbunden ist. Zudem gibt es für bestimmte Personengruppen, wie beispielsweise Rentner mit geringem Einkommen, Unterstützungsmöglichkeiten durch die Krankenkassen oder den Staat. Letztendlich ist es wichtig, sich frühzeitig über die verschiedenen Optionen und Kosten der Krankenversicherung im Rentenalter zu informieren. **
-
Wie hoch ist Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneinkommen und dem Krankenversicherungsstatus. In der Regel werden die Beiträge zur Krankenversicherung von der Rente einbehalten und direkt an die Krankenkasse abgeführt. Die genaue Höhe der Beiträge kann je nach Krankenkasse und individueller Situation variieren. Es ist daher ratsam, sich bei der eigenen Krankenkasse oder der Rentenversicherung über die konkreten Regelungen und Beiträge zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.