Domain pruc.de kaufen?
Wir ziehen mit dem Projekt
pruc.de um.
Sind Sie am Kauf der Domain
pruc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pruc.de kaufen?
Was sind die Voraussetzungen für eine Familienversicherung in der Krankenversicherung?
Die Voraussetzungen für eine Familienversicherung in der Krankenversicherung sind, dass der Versicherte verheiratet ist oder in einer eingetragenen Lebenspartnerschaft lebt. Zudem dürfen die Familienmitglieder kein eigenes Einkommen haben und müssen unterhalb einer bestimmten Einkommensgrenze liegen. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. **
Wer zahlt Krankenversicherung bei Rente?
Wer zahlt Krankenversicherung bei Rente? Bei Rentnern wird die Krankenversicherung in der Regel von der gesetzlichen Rentenversicherung übernommen. Die Beiträge zur Krankenversicherung werden direkt von der Rente abgezogen. Rentner haben außerdem die Möglichkeit, sich freiwillig gesetzlich oder privat krankenversichern zu lassen. Die Beiträge können je nach Einkommen und gewählter Versicherungsart variieren. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten der Krankenversicherung im Rentenalter zu informieren, um die bestmögliche Versorgung zu gewährleisten. **

Ähnliche Suchbegriffe für Kombinationssensor
Top-Angebote
Produkte zum Begriff Kombinationssensor:
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie hoch Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbezug, dem Einkommen und dem Krankenversicherungsstatus. Rentnerinnen und Rentner, die gesetzlich versichert sind, zahlen in der Regel einen Beitragssatz von 14,6% ihres Renteneinkommens für die Krankenversicherung. Dieser Beitragssatz kann jedoch je nach Krankenkasse variieren. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen individuellen Faktoren ab, wie dem gewählten Tarif und dem Gesundheitszustand. Es empfiehlt sich daher, sich rechtzeitig über die konkreten Beiträge bei der eigenen Krankenversicherung zu informieren. **
-
Wer zahlt private Krankenversicherung bei Rente?
Die private Krankenversicherung bei Rente wird in der Regel vom Rentner selbst bezahlt. Wenn man während des Berufslebens privat versichert war, kann man diese Versicherung auch im Rentenalter behalten, muss aber die Beiträge selbst tragen. Es gibt jedoch auch die Möglichkeit, in die gesetzliche Krankenversicherung zu wechseln, wenn bestimmte Voraussetzungen erfüllt sind. In diesem Fall übernimmt die gesetzliche Krankenkasse die Kosten der Krankenversicherung im Rentenalter. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
-
Wird von der Rente Krankenversicherung abgezogen?
Ja, von der Rente wird Krankenversicherung abgezogen. Die Beiträge zur gesetzlichen Krankenversicherung werden direkt von der Rente einbehalten. Dies geschieht, um sicherzustellen, dass Rentner weiterhin krankenversichert sind. Die Höhe der Beiträge richtet sich nach dem Einkommen des Rentners. Es ist wichtig, dass Rentner sich über die genauen Regelungen zur Krankenversicherung informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt die Krankenversicherung bei Rente?
Wer zahlt die Krankenversicherung bei Rente? In Deutschland sind Rentnerinnen und Rentner grundsätzlich in der gesetzlichen Krankenversicherung pflichtversichert. Die Beiträge zur Krankenversicherung werden dabei je zur Hälfte von der Rentenversicherung und von der Rentnerin oder dem Rentner selbst getragen. Die Beiträge werden direkt von der Rente abgezogen. Alternativ können Rentnerinnen und Rentner auch in eine private Krankenversicherung wechseln, wobei die Beiträge individuell je nach Tarif und Anbieter variieren. **


Wer zahlt Krankenversicherung in der Rente?
In der Regel zahlen Rentnerinnen und Rentner ihre Krankenversicherung selbst. Sie sind in der gesetzlichen Krankenversicherung pflichtversichert und müssen Beiträge entsprechend ihrer Rente entrichten. Es gibt jedoch auch die Möglichkeit, sich privat zu versichern, was oft mit höheren Beiträgen verbunden ist. Zudem gibt es für bestimmte Personengruppen, wie beispielsweise Rentner mit geringem Einkommen, Unterstützungsmöglichkeiten durch die Krankenkassen oder den Staat. Letztendlich ist es wichtig, sich frühzeitig über die verschiedenen Optionen und Kosten der Krankenversicherung im Rentenalter zu informieren. **
Wie hoch ist Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneinkommen und dem Krankenversicherungsstatus. In der Regel werden die Beiträge zur Krankenversicherung von der Rente einbehalten und direkt an die Krankenkasse abgeführt. Die genaue Höhe der Beiträge kann je nach Krankenkasse und individueller Situation variieren. Es ist daher ratsam, sich bei der eigenen Krankenkasse oder der Rentenversicherung über die konkreten Regelungen und Beiträge zu informieren. **
Top-Angebote
Produkte zum Begriff Kombinationssensor:
-
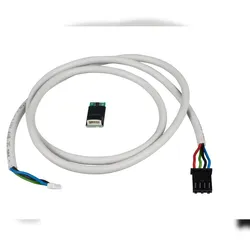
Kermi Kombinationssensor für Temperatur und relative Feuchte, RH/T - Y9103000086K - LB32676KERMI KOMBINATIONSSENSOR RH/T - TEMPERATUR UND FEUCHTIGKEIT Modell: Y9103000086K Der Kermi Kombinationssensor RH/T ist für die präzise Messung von Temperatur und relativer Feuchte in Innenräumen konzipiert. Er liefert wichtige Daten zur Steuerung von Kermi x-well Wohnraumlüftungssystemen. Dies ermöglicht die Schaffung und Aufrechterhaltung eines optimalen und gesunden Raumklimas. Die Kabellänge beträgt circa 120 cm. PRODUKTEIGENSCHAFTEN UND VORTEILE * Genaue Messwerte: Ermittelt präzise Daten zu Temperatur und relativer Feuchte für eine effiziente Klimasteuerung. * Verbessertes Raumklima: Unterstützt die automatische Regulierung der Lüftung für eine optimierte Luftqualität. * Einfache Integration: Entwickelt für eine nahtlose Kompatibilität mit Kermi x-well Wohnraumlüftungssystemen. * Flexible Installation: Die Kabellänge von 120 cm ermöglicht vielseitige Einsatzmöglichkeiten. DETAILLIERTE FUNKTIONEN Temperaturüberwachung Dieser Kombinationssensor erfasst die aktuelle Raumtemperatur. Auf Basis dieser Daten kann das Lüftungssystem die Temperatur in den Wohnräumen steuern. Dies trägt zu einem behaglichen Raumgefühl bei und ermöglicht eine effiziente Anpassung der Heiz- oder Kühlleistungen, was zur Energieeinsparung beitragen kann. Relative Feuchtemessung Der Sensor misst die relative Luftfeuchtigkeit im Raum. Eine korrekte Feuchtigkeitsregulierung ist wichtig für die Gesundheit der Bewohner und den Schutz der Bausubstanz vor Feuchtigkeitsschäden. Ein optimierter Feuchtigkeitsbereich kann die Schimmelgefahr reduzieren und die Einrichtung schützen, wodurch ein gesünderes Wohnklima gefördert wird. Intelligente Systemintegration Als Teil der Kermi x-well Produktfamilie übermittelt der Sensor seine Daten direkt an die zentrale Steuerung des Lüftungssystems. Dies ermöglicht eine vollautomatische und bedarfsgerechte Anpassung der Lüftungsleistung. Die Integration kann zu einem minimierten Wartungsaufwand und einer hohen Effizienz beitragen, da das System auf Veränderungen reagiert, um Luftqualität und Energieeffizienz zu optimieren. TECHNISCHE SPEZIFIKATIONEN * Sensor-Typ: NTC 10k * Funktion: Kombinationssensor für Temperatur und relative Feuchte * Kabellänge: circa 120 cm (entspricht 1250 mm Baulänge des gesamten Produkts) * Abmessungen Sensorkopf: * Höhe: 3 mm * Tiefe: 3 mm EINSATZBEREICHE UND ANWENDUNGSSZENARIEN Der Kermi Kombinationssensor eignet sich für den Einsatz in modernen Wohnraumlüftungssystemen, insbesondere der Kermi x-well Serie. Er unterstützt die präzise Steuerung des Raumklimas in Wohnräumen wie Wohnzimmern, Schlafzimmern und Büros. Das Produkt legt die Grundlage für eine bedarfsgerechte Lüftung und Feuchteregulierung. HERSTELLER UND QUALITAET Dieser Kombinationssensor ist Originalzubehör von Kermi. Kermi ist ein Hersteller von Heiz- und Lüftungssystemen, die auf Langlebigkeit und Effizienz ausgelegt sind. Der Kermi Kombinationssensor RH/T stellt eine Ergänzung für Kermi x-well Lüftungssysteme dar, die zur Maximierung von Komfort und Effizienz beitragen kann.136,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Familienversicherung in der Krankenversicherung?
Die Voraussetzungen für eine Familienversicherung in der Krankenversicherung sind, dass der Versicherte verheiratet ist oder in einer eingetragenen Lebenspartnerschaft lebt. Zudem dürfen die Familienmitglieder kein eigenes Einkommen haben und müssen unterhalb einer bestimmten Einkommensgrenze liegen. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. **
-
Wer zahlt Krankenversicherung bei Rente?
Wer zahlt Krankenversicherung bei Rente? Bei Rentnern wird die Krankenversicherung in der Regel von der gesetzlichen Rentenversicherung übernommen. Die Beiträge zur Krankenversicherung werden direkt von der Rente abgezogen. Rentner haben außerdem die Möglichkeit, sich freiwillig gesetzlich oder privat krankenversichern zu lassen. Die Beiträge können je nach Einkommen und gewählter Versicherungsart variieren. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten der Krankenversicherung im Rentenalter zu informieren, um die bestmögliche Versorgung zu gewährleisten. **
-
Wie hoch Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbezug, dem Einkommen und dem Krankenversicherungsstatus. Rentnerinnen und Rentner, die gesetzlich versichert sind, zahlen in der Regel einen Beitragssatz von 14,6% ihres Renteneinkommens für die Krankenversicherung. Dieser Beitragssatz kann jedoch je nach Krankenkasse variieren. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen individuellen Faktoren ab, wie dem gewählten Tarif und dem Gesundheitszustand. Es empfiehlt sich daher, sich rechtzeitig über die konkreten Beiträge bei der eigenen Krankenversicherung zu informieren. **
-
Wer zahlt private Krankenversicherung bei Rente?
Die private Krankenversicherung bei Rente wird in der Regel vom Rentner selbst bezahlt. Wenn man während des Berufslebens privat versichert war, kann man diese Versicherung auch im Rentenalter behalten, muss aber die Beiträge selbst tragen. Es gibt jedoch auch die Möglichkeit, in die gesetzliche Krankenversicherung zu wechseln, wenn bestimmte Voraussetzungen erfüllt sind. In diesem Fall übernimmt die gesetzliche Krankenkasse die Kosten der Krankenversicherung im Rentenalter. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Kombinationssensor
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird von der Rente Krankenversicherung abgezogen?
Ja, von der Rente wird Krankenversicherung abgezogen. Die Beiträge zur gesetzlichen Krankenversicherung werden direkt von der Rente einbehalten. Dies geschieht, um sicherzustellen, dass Rentner weiterhin krankenversichert sind. Die Höhe der Beiträge richtet sich nach dem Einkommen des Rentners. Es ist wichtig, dass Rentner sich über die genauen Regelungen zur Krankenversicherung informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt die Krankenversicherung bei Rente?
Wer zahlt die Krankenversicherung bei Rente? In Deutschland sind Rentnerinnen und Rentner grundsätzlich in der gesetzlichen Krankenversicherung pflichtversichert. Die Beiträge zur Krankenversicherung werden dabei je zur Hälfte von der Rentenversicherung und von der Rentnerin oder dem Rentner selbst getragen. Die Beiträge werden direkt von der Rente abgezogen. Alternativ können Rentnerinnen und Rentner auch in eine private Krankenversicherung wechseln, wobei die Beiträge individuell je nach Tarif und Anbieter variieren. **
-
Wer zahlt Krankenversicherung in der Rente?
In der Regel zahlen Rentnerinnen und Rentner ihre Krankenversicherung selbst. Sie sind in der gesetzlichen Krankenversicherung pflichtversichert und müssen Beiträge entsprechend ihrer Rente entrichten. Es gibt jedoch auch die Möglichkeit, sich privat zu versichern, was oft mit höheren Beiträgen verbunden ist. Zudem gibt es für bestimmte Personengruppen, wie beispielsweise Rentner mit geringem Einkommen, Unterstützungsmöglichkeiten durch die Krankenkassen oder den Staat. Letztendlich ist es wichtig, sich frühzeitig über die verschiedenen Optionen und Kosten der Krankenversicherung im Rentenalter zu informieren. **
-
Wie hoch ist Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneinkommen und dem Krankenversicherungsstatus. In der Regel werden die Beiträge zur Krankenversicherung von der Rente einbehalten und direkt an die Krankenkasse abgeführt. Die genaue Höhe der Beiträge kann je nach Krankenkasse und individueller Situation variieren. Es ist daher ratsam, sich bei der eigenen Krankenkasse oder der Rentenversicherung über die konkreten Regelungen und Beiträge zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.