Domain pruc.de kaufen?
Wir ziehen mit dem Projekt
pruc.de um.
Sind Sie am Kauf der Domain
pruc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pruc.de kaufen?
Was sind die Voraussetzungen für eine Familienversicherung in der Krankenversicherung?
Die Voraussetzungen für eine Familienversicherung in der Krankenversicherung sind, dass der Versicherte verheiratet ist oder in einer eingetragenen Lebenspartnerschaft lebt. Zudem dürfen die Familienmitglieder kein eigenes Einkommen haben und müssen unterhalb einer bestimmten Einkommensgrenze liegen. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. **
Wer zahlt Krankenversicherung bei Rente?
Wer zahlt Krankenversicherung bei Rente? Bei Rentnern wird die Krankenversicherung in der Regel von der gesetzlichen Rentenversicherung übernommen. Die Beiträge zur Krankenversicherung werden direkt von der Rente abgezogen. Rentner haben außerdem die Möglichkeit, sich freiwillig gesetzlich oder privat krankenversichern zu lassen. Die Beiträge können je nach Einkommen und gewählter Versicherungsart variieren. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten der Krankenversicherung im Rentenalter zu informieren, um die bestmögliche Versorgung zu gewährleisten. **
Ähnliche Suchbegriffe für Navigation
Top-Angebote
Produkte zum Begriff Navigation:
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
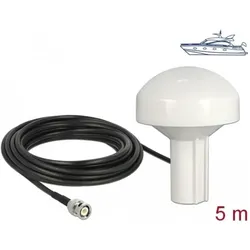
Navilock Antenne Navigation (GPS), NetzwerkantenneNavilock GNSS Galileo GPS QZSS Marineantenne Diese Antenne von Navilock ermöglicht die Nutzung des 1575 MHz GPS-Bandes sowohl drinnen als auch draussen. Das Material ist besonders wetterbeständig. - Anschluss: 1 x BNC Stecker - Frequenzbereich: 1575 MHz - Antennengewinn: 28 dBi - Impedanz: 50 Ohm - VSWR: 1.5 - Polarisation: RHCP - Betriebstemperatur: -40 °C bis 80 °C - Gehäusematerial: ABS - Farbe: weiss - Kabel: koaxial - Kabeltyp: RG-58 U - Kabeldämpfung: 0.57 dB bei 1.0 GHz pro Meter, 1.20 dB bei 3.0 GHz pro Meter - Kabeldurchmesser: ca. 4.95 mm - Kabellänge einschliesslich Anschluss: ca. 5.0 m - Gewicht: ca. 0.5 kg - Abmessungen (LxD): ca. 127.0 x 96.0 mm - Innengewinde: 1-14 UNS - Systemanforderungen: Gerät mit einem freien BNC-Anschluss.58,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
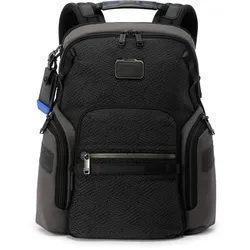
TUMI Alpha Bravo Navigation RucksackUrbane Eleganz für Anspruchsvolle Willkommen in einer neuen Ära der täglichen Mobilität. Ob Sie auf dem Weg zu einer anspruchsvollen Vorlesung an der Universität sind oder sich auf ein entscheidendes Business-Meeting vorbereiten – Ihr Auftritt beginnt mit dem perfekten Begleiter. Der TUMI Alpha Bravo Navigation Rucksack in der faszinierenden Farbgebung „Black Geometric“, einem tiefen und eleganten Anthrazit, zieht bewundernde Blicke auf sich, ohne sich aufzudrängen. Seine formvollendete Ästhetik verbindet urbanen Chic mit einer klaren, modernen Linienführung, die perfekt zu einem maßgeschneiderten Anzug ebenso passt wie zu einem hochwertigen Casual-Outfit. Wenn Sie diesen Rucksack über die Schulter werfen, spüren Sie sofort die Vorfreude auf die Herausforderungen und Erfolge des vor Ihnen liegenden Tages. Innovative Leichtigkeit trifft auf kompromisslosen Schutz Hinter dem exklusiven Design verbirgt sich ein wahres Meisterwerk der Funktionalität, das exakt auf die Bedürfnisse von dynamischen Geschäftsleuten und ambitionierten Studierenden zugeschnitten ist. Mit seinen optimal proportionierten Außenmaßen von 41 mal 27 mal 15 Zentimetern bietet der Rucksack ein erstaunlich großzügiges Raumangebot, bewahrt dabei aber stets seine schlanke und professionelle Silhouette. Besonders bemerkenswert ist die ausgeklügelte Materialkomposition: Durch den gezielten Einsatz von extrem widerstandsfähigem Polycarbonat an entscheidenden Stellen profitiert der Rucksack von einer außergewöhnlichen Robustheit. Diese innovative Konstruktion schützt Ihre wertvolle Elektronik und wichtige Dokumente zuverlässig vor den unvorhersehbaren Stößen des Alltags, während sie gleichzeitig für eine unvergleichliche Leichtigkeit sorgt. Sie werden erstaunt sein, wie unbeschwert und komfortabel sich selbst ein vollgepackter Arbeitstag auf Ihren Schultern anfühlt. Ihr neues Lifestyle-Statement mit dem Hallerstede-Qualitätsversprechen Die renommierte Alpha Bravo Serie von TUMI ist längst weit mehr als nur eine reine Gepäckkollektion – sie ist ein ausdrucksstarkes Lifestyle-Statement für Menschen, die keine Kompromisse eingehen. Sie unterstreicht Ihren Sinn für höchste Qualität und Ihre Wertschätzung für hochwertiges Design. Als traditionsreiches Mode- und Lederwarenhaus in der sechsten Generation wissen wir bei Hallerstede aus jahrzehntelanger Erfahrung genau, worauf es bei einem erstklassigen Begleiter ankommt. Wir wählen jedes Stück unseres Sortiments mit größter Sorgfalt und tiefem Fachwissen für Sie aus. Wenn wir Ihnen diesen außergewöhnlichen TUMI Rucksack ans Herz legen, dann tun wir das mit der vollen Überzeugung und Leidenschaft, die unser Haus seit Generationen prägt. Gönnen Sie sich ein Stück Alltagsluxus, das Sie über viele Jahre hinweg zuverlässig und stilvoll begleiten wird.550,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbezug, dem Einkommen und dem Krankenversicherungsstatus. Rentnerinnen und Rentner, die gesetzlich versichert sind, zahlen in der Regel einen Beitragssatz von 14,6% ihres Renteneinkommens für die Krankenversicherung. Dieser Beitragssatz kann jedoch je nach Krankenkasse variieren. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen individuellen Faktoren ab, wie dem gewählten Tarif und dem Gesundheitszustand. Es empfiehlt sich daher, sich rechtzeitig über die konkreten Beiträge bei der eigenen Krankenversicherung zu informieren. **
-
Wer zahlt private Krankenversicherung bei Rente?
Die private Krankenversicherung bei Rente wird in der Regel vom Rentner selbst bezahlt. Wenn man während des Berufslebens privat versichert war, kann man diese Versicherung auch im Rentenalter behalten, muss aber die Beiträge selbst tragen. Es gibt jedoch auch die Möglichkeit, in die gesetzliche Krankenversicherung zu wechseln, wenn bestimmte Voraussetzungen erfüllt sind. In diesem Fall übernimmt die gesetzliche Krankenkasse die Kosten der Krankenversicherung im Rentenalter. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
-
Wird von der Rente Krankenversicherung abgezogen?
Ja, von der Rente wird Krankenversicherung abgezogen. Die Beiträge zur gesetzlichen Krankenversicherung werden direkt von der Rente einbehalten. Dies geschieht, um sicherzustellen, dass Rentner weiterhin krankenversichert sind. Die Höhe der Beiträge richtet sich nach dem Einkommen des Rentners. Es ist wichtig, dass Rentner sich über die genauen Regelungen zur Krankenversicherung informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt die Krankenversicherung bei Rente?
Wer zahlt die Krankenversicherung bei Rente? In Deutschland sind Rentnerinnen und Rentner grundsätzlich in der gesetzlichen Krankenversicherung pflichtversichert. Die Beiträge zur Krankenversicherung werden dabei je zur Hälfte von der Rentenversicherung und von der Rentnerin oder dem Rentner selbst getragen. Die Beiträge werden direkt von der Rente abgezogen. Alternativ können Rentnerinnen und Rentner auch in eine private Krankenversicherung wechseln, wobei die Beiträge individuell je nach Tarif und Anbieter variieren. **

Wer zahlt Krankenversicherung in der Rente?
In der Regel zahlen Rentnerinnen und Rentner ihre Krankenversicherung selbst. Sie sind in der gesetzlichen Krankenversicherung pflichtversichert und müssen Beiträge entsprechend ihrer Rente entrichten. Es gibt jedoch auch die Möglichkeit, sich privat zu versichern, was oft mit höheren Beiträgen verbunden ist. Zudem gibt es für bestimmte Personengruppen, wie beispielsweise Rentner mit geringem Einkommen, Unterstützungsmöglichkeiten durch die Krankenkassen oder den Staat. Letztendlich ist es wichtig, sich frühzeitig über die verschiedenen Optionen und Kosten der Krankenversicherung im Rentenalter zu informieren. **
Wie hoch ist Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneinkommen und dem Krankenversicherungsstatus. In der Regel werden die Beiträge zur Krankenversicherung von der Rente einbehalten und direkt an die Krankenkasse abgeführt. Die genaue Höhe der Beiträge kann je nach Krankenkasse und individueller Situation variieren. Es ist daher ratsam, sich bei der eigenen Krankenkasse oder der Rentenversicherung über die konkreten Regelungen und Beiträge zu informieren. **
Top-Angebote
Produkte zum Begriff Navigation:
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO TRUCK NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGTUK1)Produktbeschreibung: Sygic Pro Truck Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland172,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine Familienversicherung in der Krankenversicherung?
Die Voraussetzungen für eine Familienversicherung in der Krankenversicherung sind, dass der Versicherte verheiratet ist oder in einer eingetragenen Lebenspartnerschaft lebt. Zudem dürfen die Familienmitglieder kein eigenes Einkommen haben und müssen unterhalb einer bestimmten Einkommensgrenze liegen. Die Familienversicherung gilt in der Regel für Ehepartner, Kinder und manchmal auch für eingetragene Lebenspartner. **
-
Wer zahlt Krankenversicherung bei Rente?
Wer zahlt Krankenversicherung bei Rente? Bei Rentnern wird die Krankenversicherung in der Regel von der gesetzlichen Rentenversicherung übernommen. Die Beiträge zur Krankenversicherung werden direkt von der Rente abgezogen. Rentner haben außerdem die Möglichkeit, sich freiwillig gesetzlich oder privat krankenversichern zu lassen. Die Beiträge können je nach Einkommen und gewählter Versicherungsart variieren. Es ist wichtig, sich rechtzeitig über die verschiedenen Möglichkeiten der Krankenversicherung im Rentenalter zu informieren, um die bestmögliche Versorgung zu gewährleisten. **
-
Wie hoch Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Rentenbezug, dem Einkommen und dem Krankenversicherungsstatus. Rentnerinnen und Rentner, die gesetzlich versichert sind, zahlen in der Regel einen Beitragssatz von 14,6% ihres Renteneinkommens für die Krankenversicherung. Dieser Beitragssatz kann jedoch je nach Krankenkasse variieren. Bei privat Versicherten hängt die Höhe der Beiträge von verschiedenen individuellen Faktoren ab, wie dem gewählten Tarif und dem Gesundheitszustand. Es empfiehlt sich daher, sich rechtzeitig über die konkreten Beiträge bei der eigenen Krankenversicherung zu informieren. **
-
Wer zahlt private Krankenversicherung bei Rente?
Die private Krankenversicherung bei Rente wird in der Regel vom Rentner selbst bezahlt. Wenn man während des Berufslebens privat versichert war, kann man diese Versicherung auch im Rentenalter behalten, muss aber die Beiträge selbst tragen. Es gibt jedoch auch die Möglichkeit, in die gesetzliche Krankenversicherung zu wechseln, wenn bestimmte Voraussetzungen erfüllt sind. In diesem Fall übernimmt die gesetzliche Krankenkasse die Kosten der Krankenversicherung im Rentenalter. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Navigation
-
Navilock Antenne Navigation (GPS), NetzwerkantenneNavilock GNSS Galileo GPS QZSS Marineantenne Diese Antenne von Navilock ermöglicht die Nutzung des 1575 MHz GPS-Bandes sowohl drinnen als auch draussen. Das Material ist besonders wetterbeständig. - Anschluss: 1 x BNC Stecker - Frequenzbereich: 1575 MHz - Antennengewinn: 28 dBi - Impedanz: 50 Ohm - VSWR: 1.5 - Polarisation: RHCP - Betriebstemperatur: -40 °C bis 80 °C - Gehäusematerial: ABS - Farbe: weiss - Kabel: koaxial - Kabeltyp: RG-58 U - Kabeldämpfung: 0.57 dB bei 1.0 GHz pro Meter, 1.20 dB bei 3.0 GHz pro Meter - Kabeldurchmesser: ca. 4.95 mm - Kabellänge einschliesslich Anschluss: ca. 5.0 m - Gewicht: ca. 0.5 kg - Abmessungen (LxD): ca. 127.0 x 96.0 mm - Innengewinde: 1-14 UNS - Systemanforderungen: Gerät mit einem freien BNC-Anschluss.58,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TUMI Alpha Bravo Navigation RucksackUrbane Eleganz für Anspruchsvolle Willkommen in einer neuen Ära der täglichen Mobilität. Ob Sie auf dem Weg zu einer anspruchsvollen Vorlesung an der Universität sind oder sich auf ein entscheidendes Business-Meeting vorbereiten – Ihr Auftritt beginnt mit dem perfekten Begleiter. Der TUMI Alpha Bravo Navigation Rucksack in der faszinierenden Farbgebung „Black Geometric“, einem tiefen und eleganten Anthrazit, zieht bewundernde Blicke auf sich, ohne sich aufzudrängen. Seine formvollendete Ästhetik verbindet urbanen Chic mit einer klaren, modernen Linienführung, die perfekt zu einem maßgeschneiderten Anzug ebenso passt wie zu einem hochwertigen Casual-Outfit. Wenn Sie diesen Rucksack über die Schulter werfen, spüren Sie sofort die Vorfreude auf die Herausforderungen und Erfolge des vor Ihnen liegenden Tages. Innovative Leichtigkeit trifft auf kompromisslosen Schutz Hinter dem exklusiven Design verbirgt sich ein wahres Meisterwerk der Funktionalität, das exakt auf die Bedürfnisse von dynamischen Geschäftsleuten und ambitionierten Studierenden zugeschnitten ist. Mit seinen optimal proportionierten Außenmaßen von 41 mal 27 mal 15 Zentimetern bietet der Rucksack ein erstaunlich großzügiges Raumangebot, bewahrt dabei aber stets seine schlanke und professionelle Silhouette. Besonders bemerkenswert ist die ausgeklügelte Materialkomposition: Durch den gezielten Einsatz von extrem widerstandsfähigem Polycarbonat an entscheidenden Stellen profitiert der Rucksack von einer außergewöhnlichen Robustheit. Diese innovative Konstruktion schützt Ihre wertvolle Elektronik und wichtige Dokumente zuverlässig vor den unvorhersehbaren Stößen des Alltags, während sie gleichzeitig für eine unvergleichliche Leichtigkeit sorgt. Sie werden erstaunt sein, wie unbeschwert und komfortabel sich selbst ein vollgepackter Arbeitstag auf Ihren Schultern anfühlt. Ihr neues Lifestyle-Statement mit dem Hallerstede-Qualitätsversprechen Die renommierte Alpha Bravo Serie von TUMI ist längst weit mehr als nur eine reine Gepäckkollektion – sie ist ein ausdrucksstarkes Lifestyle-Statement für Menschen, die keine Kompromisse eingehen. Sie unterstreicht Ihren Sinn für höchste Qualität und Ihre Wertschätzung für hochwertiges Design. Als traditionsreiches Mode- und Lederwarenhaus in der sechsten Generation wissen wir bei Hallerstede aus jahrzehntelanger Erfahrung genau, worauf es bei einem erstklassigen Begleiter ankommt. Wir wählen jedes Stück unseres Sortiments mit größter Sorgfalt und tiefem Fachwissen für Sie aus. Wenn wir Ihnen diesen außergewöhnlichen TUMI Rucksack ans Herz legen, dann tun wir das mit der vollen Überzeugung und Leidenschaft, die unser Haus seit Generationen prägt. Gönnen Sie sich ein Stück Alltagsluxus, das Sie über viele Jahre hinweg zuverlässig und stilvoll begleiten wird.550,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
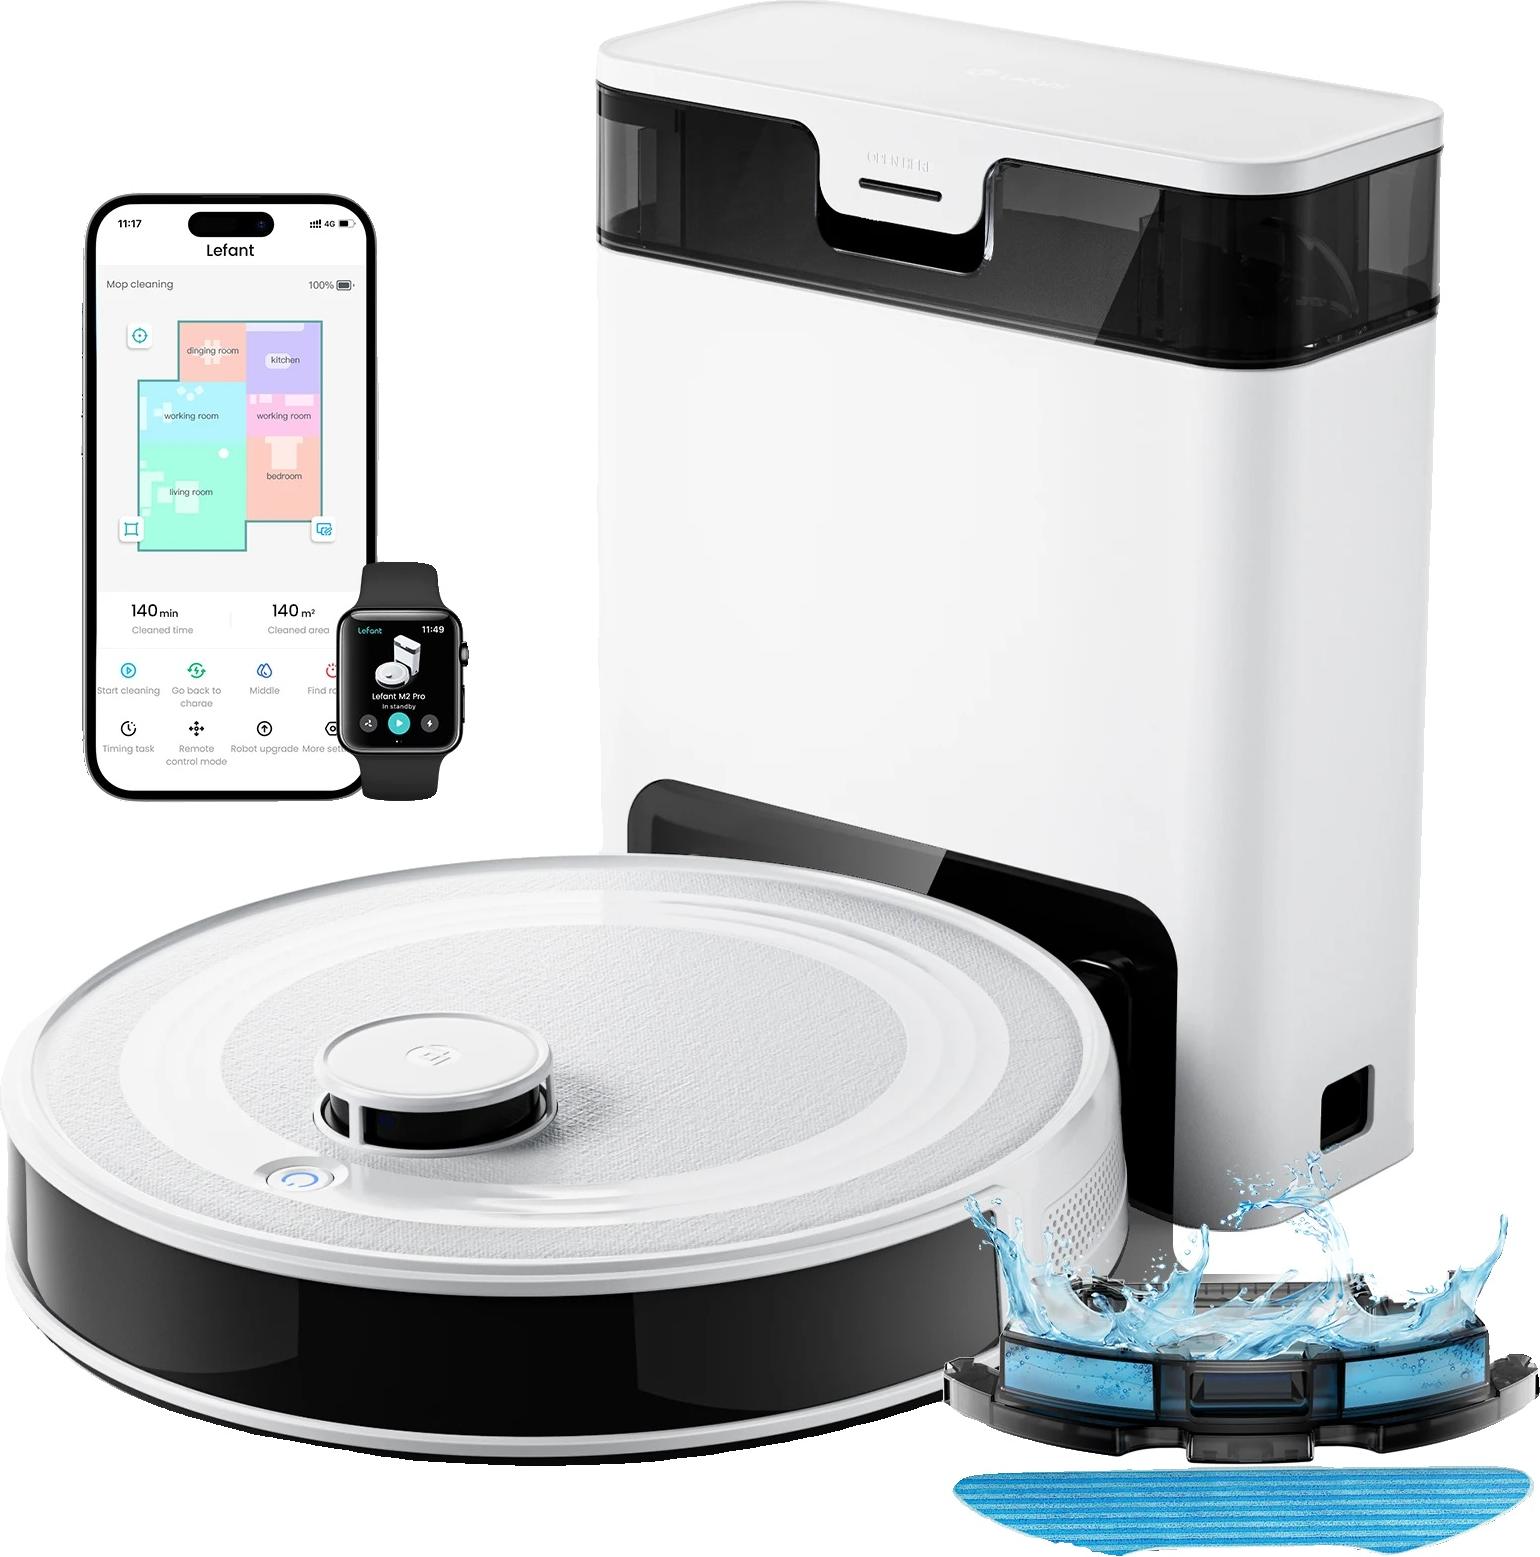
Robotersauger, 10000Pa Saugkraft, intelligente Navigation, WEISSleistungsstarke reinigung: mit einer saugkraft von000 pa beseitigt dieser robotersauger effektiv staub, schmutz und flecken und sorgt dafür, dass ihre böden makellos sind.intelligente navigation: nutzt fortschrittliche lidar-technologie für präzise kartierung und navigation, was eine umfassende abdeckung aller bereiche in ihrem zuhause ermöglicht.erweiterte reinigungszyklen: genießen sie lange reinigungsintervalle von bis zu 8 wochen, ohne den staubbehälter leeren zu müssen, perfekt für vielbeschäftigte personen.praktische funktionen: genießen sie mehrstufige kartierung und intelligente hindernisvermeidung, die das sauberhalten verschiedener etagen und grundrisse erleichtert. Spezifikation: material: hochwertiger kunststoffgewicht: 3 6 kgkompatibilität: funktioniert auf mehreren bodenartensaugkraft: 10000panavigation: lidarkartierung mit vollständiger flächenabdeckungreinigungsmodi: mehrere betriebsmodi für maßgeschneiderte reinigungstaubbehältertyp: beutellos mit staubboxbatterietyp:377,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wird von der Rente Krankenversicherung abgezogen?
Ja, von der Rente wird Krankenversicherung abgezogen. Die Beiträge zur gesetzlichen Krankenversicherung werden direkt von der Rente einbehalten. Dies geschieht, um sicherzustellen, dass Rentner weiterhin krankenversichert sind. Die Höhe der Beiträge richtet sich nach dem Einkommen des Rentners. Es ist wichtig, dass Rentner sich über die genauen Regelungen zur Krankenversicherung informieren, um keine bösen Überraschungen zu erleben. **
-
Wer zahlt die Krankenversicherung bei Rente?
Wer zahlt die Krankenversicherung bei Rente? In Deutschland sind Rentnerinnen und Rentner grundsätzlich in der gesetzlichen Krankenversicherung pflichtversichert. Die Beiträge zur Krankenversicherung werden dabei je zur Hälfte von der Rentenversicherung und von der Rentnerin oder dem Rentner selbst getragen. Die Beiträge werden direkt von der Rente abgezogen. Alternativ können Rentnerinnen und Rentner auch in eine private Krankenversicherung wechseln, wobei die Beiträge individuell je nach Tarif und Anbieter variieren. **
-
Wer zahlt Krankenversicherung in der Rente?
In der Regel zahlen Rentnerinnen und Rentner ihre Krankenversicherung selbst. Sie sind in der gesetzlichen Krankenversicherung pflichtversichert und müssen Beiträge entsprechend ihrer Rente entrichten. Es gibt jedoch auch die Möglichkeit, sich privat zu versichern, was oft mit höheren Beiträgen verbunden ist. Zudem gibt es für bestimmte Personengruppen, wie beispielsweise Rentner mit geringem Einkommen, Unterstützungsmöglichkeiten durch die Krankenkassen oder den Staat. Letztendlich ist es wichtig, sich frühzeitig über die verschiedenen Optionen und Kosten der Krankenversicherung im Rentenalter zu informieren. **
-
Wie hoch ist Krankenversicherung bei Rente?
Die Höhe der Krankenversicherungsbeiträge bei Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneinkommen und dem Krankenversicherungsstatus. In der Regel werden die Beiträge zur Krankenversicherung von der Rente einbehalten und direkt an die Krankenkasse abgeführt. Die genaue Höhe der Beiträge kann je nach Krankenkasse und individueller Situation variieren. Es ist daher ratsam, sich bei der eigenen Krankenkasse oder der Rentenversicherung über die konkreten Regelungen und Beiträge zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.